顾客换货只补了50元,为什么系统又多出一笔完整销售?
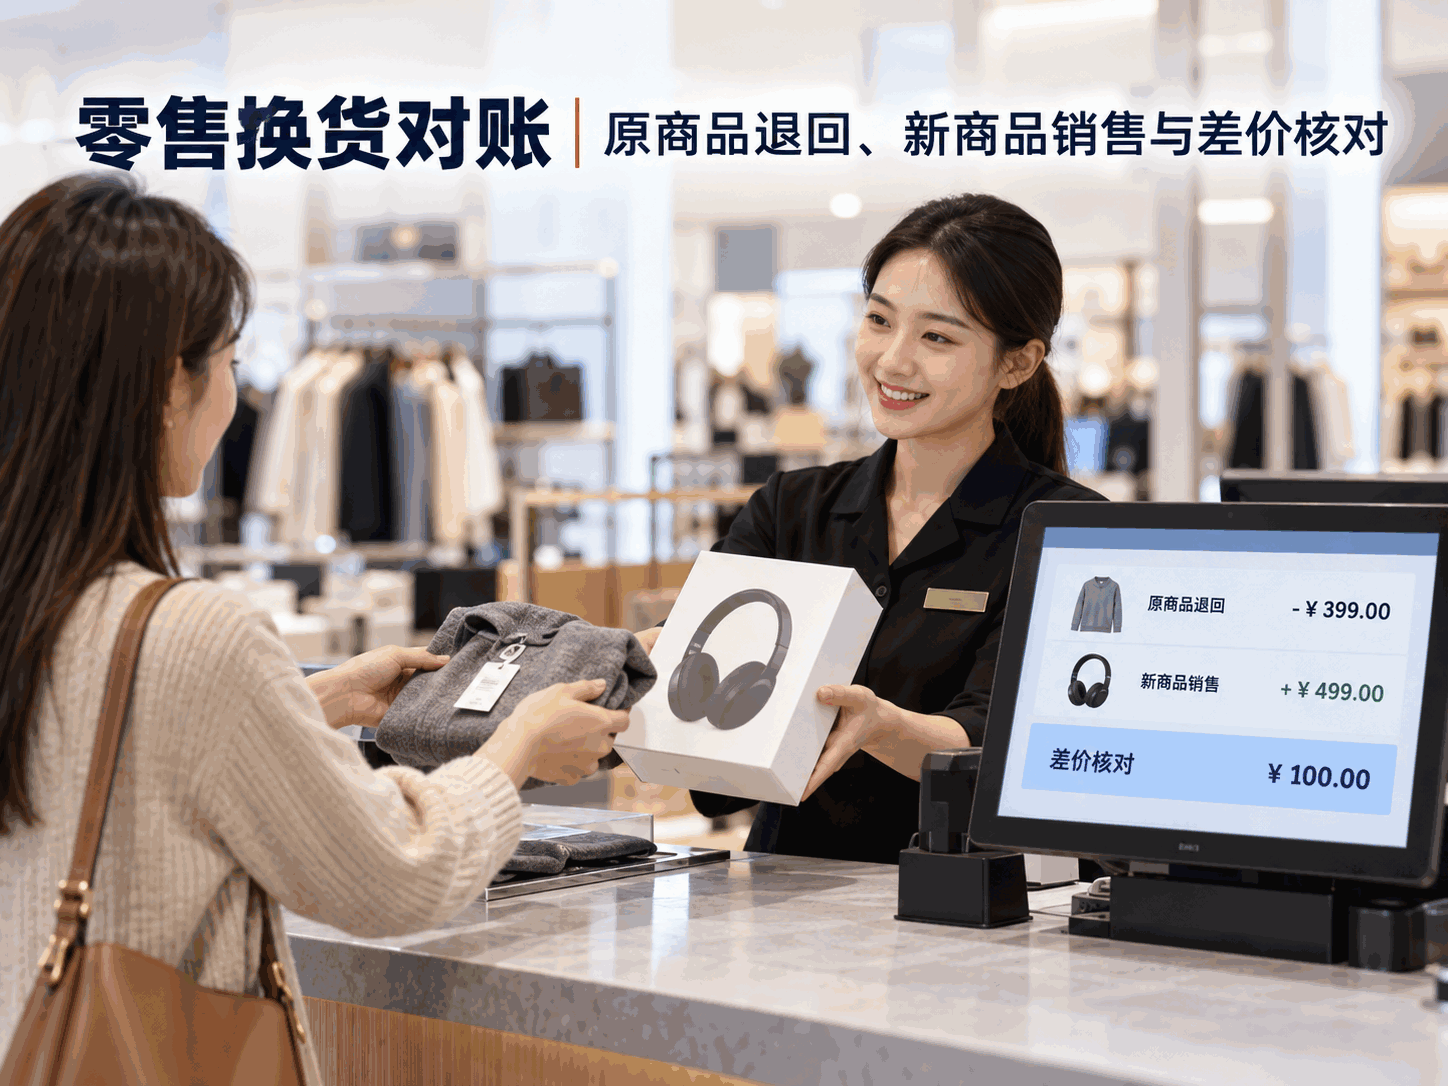
零售换货对账,需要同时关联原商品的处理、新商品的销售和差价结清。只记录补款,解释不了新商品的全部金额;只增加新销售而没有调整原交易,又容易重复统计。
顾客购买一件商品,几天后换成价格更高的款式。门店收取差价后完成交付,但原订单、换货单和新销售单分散在不同记录中,财务无法判断最终保留了哪一笔销售。
换货要把退旧和购新一起说明
示例:原商品实际成交300元,更换的新商品成交350元,假设没有额外优惠及费用,顾客补付50元。
在经营统计中,应能解释原300元销售的调整和新350元销售的形成;资金记录则需要保留原付款及新增50元补款。不能把两笔销售直接相加为650元,也不能认为新商品只卖了50元。
如果业务采用“原交易退款、新商品重新付款”,则应按实际资金流程记录,不能套用仅补差价的处理方式。
有优惠券时,先确认成交金额
原商品使用过优惠券,换货金额就不能简单用两个标价相减。
优惠是否保留、新商品是否适用、部分换货是否触发整单优惠调整,都要按适用的活动与售后规则确定。系统应保存规则及确认结果,再计算补款或退款。
[品牌名]将原订单、换货商品、新订单和差价记录关联,帮助门店查看同一次售后的完整金额变化。
涉及现场补款,可衔接线上线下订单对账;涉及退差价,则通过支付退款管理核对实际执行结果。
换货发生在另一家门店时,分别记录角色
销售门店、换货受理门店和新商品提供门店可能不同。产品需要保留这些角色,并依据企业规则调整门店业绩。
商品入库、出库结果从库存或业务系统关联,付款与退款从渠道记录核对。具体的跨店关系可继续查看跨门店退货对账。
最终,老板看到调整后的销售表现,门店知道自己完成了什么,财务能解释每一笔差价。
常见问题
等价换货没有补退款,还需要对账吗?
需要。即使资金没有变化,商品、库存、门店和售后记录也可能变化,应保留原交易与换货结果的关系。
换货以后再次退款,应该查哪笔订单?
应沿换货关系追溯最终有效商品及其付款构成,同时保留原始付款、补款和既有退款记录。
新商品比原商品便宜,差额可以直接标记为已退吗?
不能仅凭计算结果确认已退。应区分应退金额、退款申请和渠道实际退款结果。
让一次换货有完整的金额依据
从原商品到新商品,再到补款或退差价,查看每一步是否能够追溯。
相关文章
A店购买、B店退货,门店业绩如何调整?
一笔订单分多次付款,如何关联补差价?
退款后如何冲回收入、佣金与分润?