会员余额里有本金也有赠送,消费以后各剩多少?
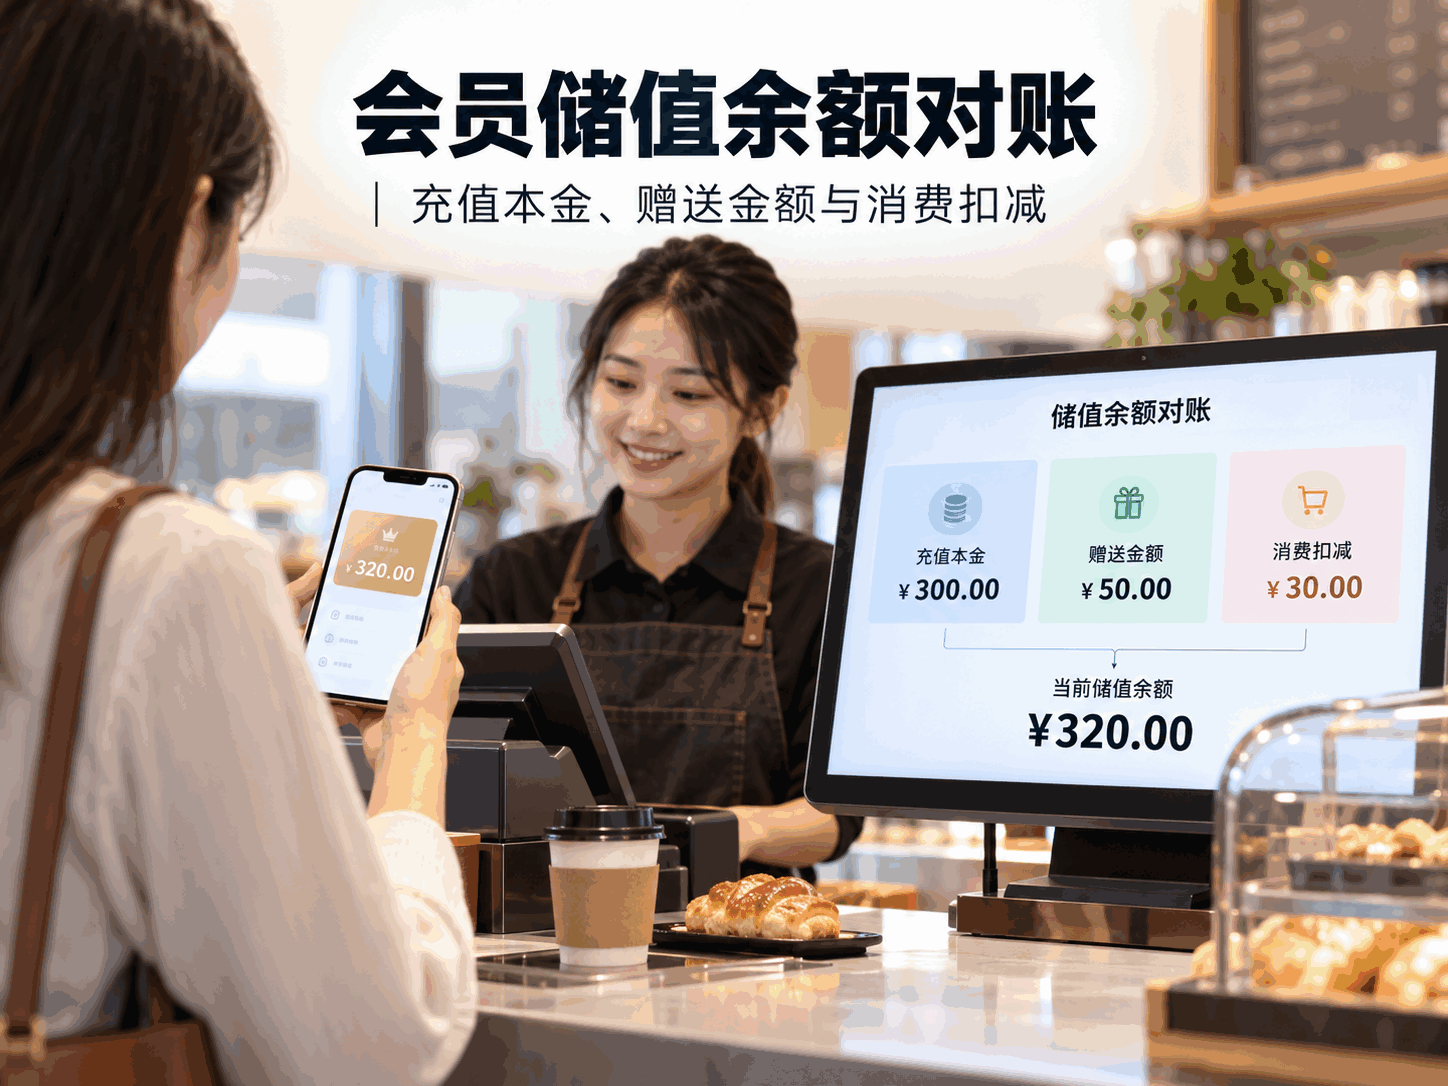
会员储值余额对账,需要把实际充值与赠送权益分别记录,并保留每次消费使用了什么余额。账户显示一个总数,无法解释剩余金额的来源,也不利于处理退款和跨店履约。
会员参加“充1000送200”活动,之后又参加另一场充值优惠。几个月后,余额还剩一部分,但前台无法说明其中多少是本金、多少是赠送,以及分别受哪些活动条件约束。
总余额背后,需要保留每次充值来源
以示例说明:会员实际充值1000元,获得200元赠送权益,随后消费300元。
如果该活动约定按本金与赠送金额5∶1的比例扣减,本次分别扣减本金250元、赠送50元,剩余本金750元、赠送150元。
这只是规则示例。企业也可能采用其他扣减方式,不能把某一种方式当作所有会员业务的默认规则。
[品牌名]将充值批次、付款、赠送权益、消费订单和扣减结果关联,保留每次余额变化采用的依据。
充值到账和储值消费分别记录
充值时产生实际付款,之后使用储值余额消费,通常不会再次产生同额的新付款。
因此,经营报表需要分别呈现充值实收、储值消费和其他付款,避免把同一笔资金在充值与消费时重复统计。会计处理应按企业适用政策确定,不能仅依据余额扣减直接判断。
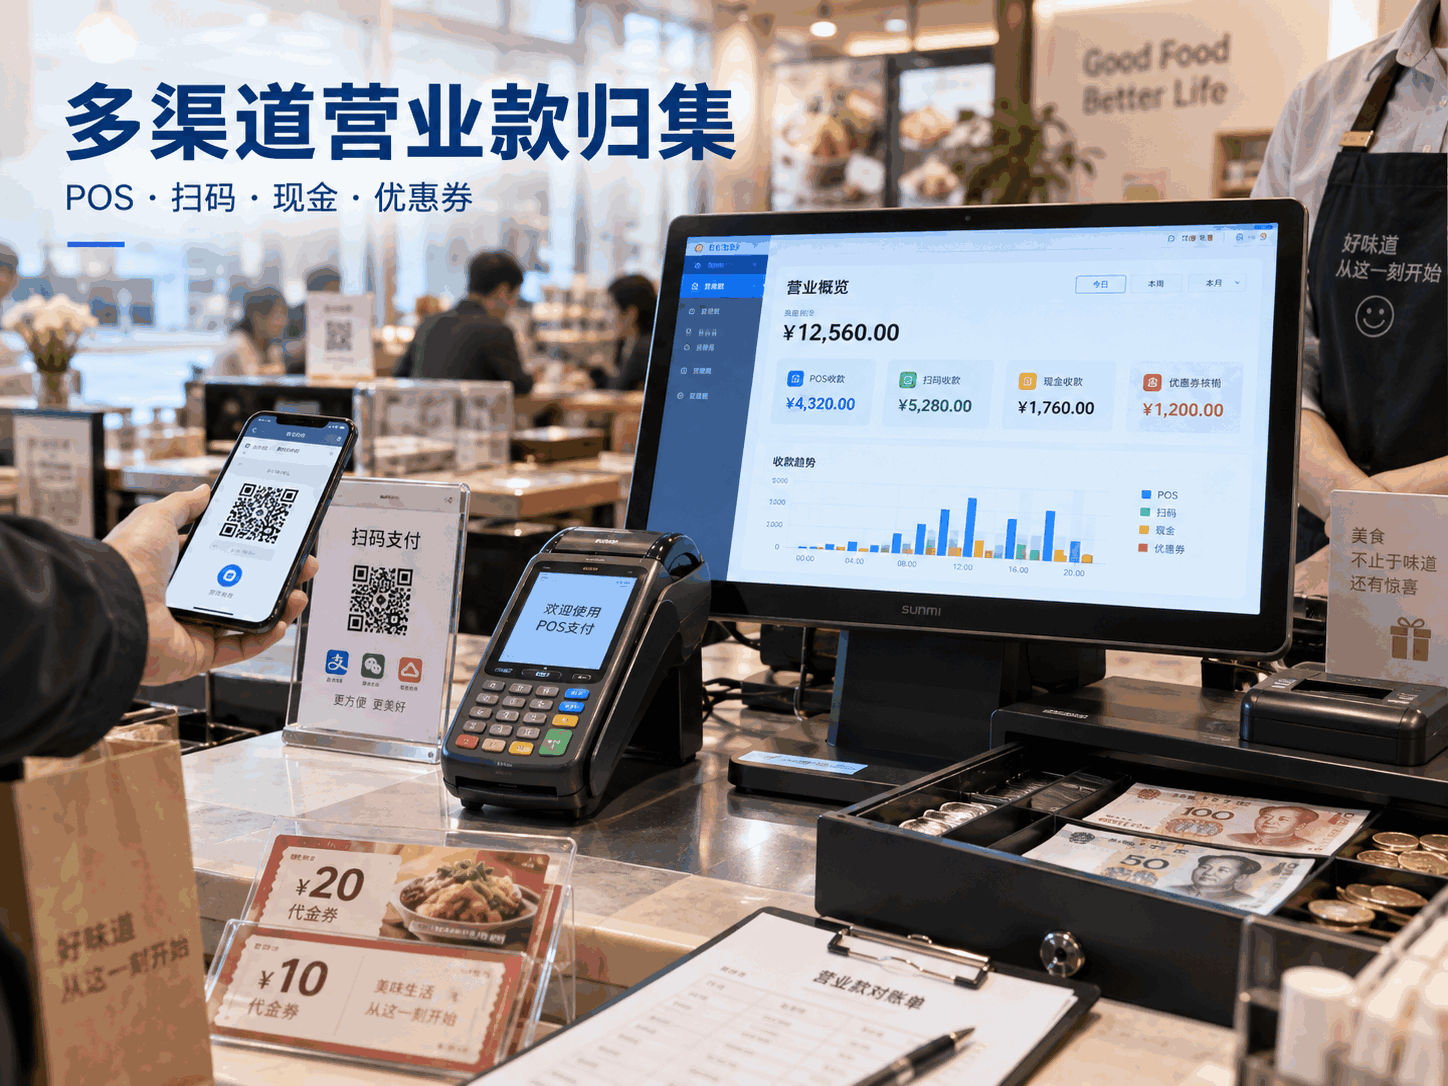
线上充值可通过小程序支付接入关联付款记录;到店消费混合使用余额、券和扫码付款时,可结合门店多渠道对账核对。
跨店消费后,余额减少与门店业绩同时有依据
会员在A店充值、B店消费,账户余额扣减和门店履约归属是两个相关但不同的问题。
系统一方面记录会员使用了哪次充值对应的余额,另一方面根据企业规则计算B店的履约业绩及内部应计金额。
如果购买的是多次服务套餐,可进一步参考预付套餐核销对账,区分金额余额与服务次数。
常见问题
本金和赠送余额可以合并展示吗?
面向会员可以按产品设计展示总余额,但后台仍需保留本金、赠送及其适用条件,才能解释扣减和调整。
客户申请退款时,剩余总余额就是可退金额吗?
不能直接等同。需要区分本金、赠送权益、已消费记录和适用规则,由企业按相关约定及要求确认处理结果。
历史赠送活动结束后,剩余权益怎么办?
应依据该批权益的适用条件处理,并保留调整依据。不能用新活动规则无说明地覆盖旧批次。
让每一笔余额变化都能查到来源
从一次充值开始,查看赠送、消费、跨店履约和余额调整是否形成连续记录。
相关文章
预付套餐跨门店、跨周期履约如何对账?
储值、团购券和扫码付款如何统一核对?
总部售券、门店核销,收入应该归谁?