总部要给门店结款,门店又欠货款,最后一笔净额怎么解释?
加盟门店往来对账,需要分别保留总部应付、门店应付和经确认的抵扣记录。净额可以便于核对,但不能代替原始业务明细,也不能据此默认总部能够直接划扣门店交易资金。
总部可能统一运营渠道,同时向加盟店提供商品和服务。月底门店看到一个最终金额,却不知道其中扣了多少货款、服务费,以及哪些项目仍有争议。
先列明双方款项,再形成净额
示例:经确认,总部应向门店支付业务款2万元,门店应付总部货款8000元、服务费1000元。
假设双方约定允许这三项相互抵扣,且相关主体、期间和处理条件均满足,则形成净应付1.1万元。
账单仍需保留2万元、8000元和1000元各自的订单及确认依据。没有约定或仍有争议的项目,不应直接混入净额。
来源不同的业务保持独立追溯
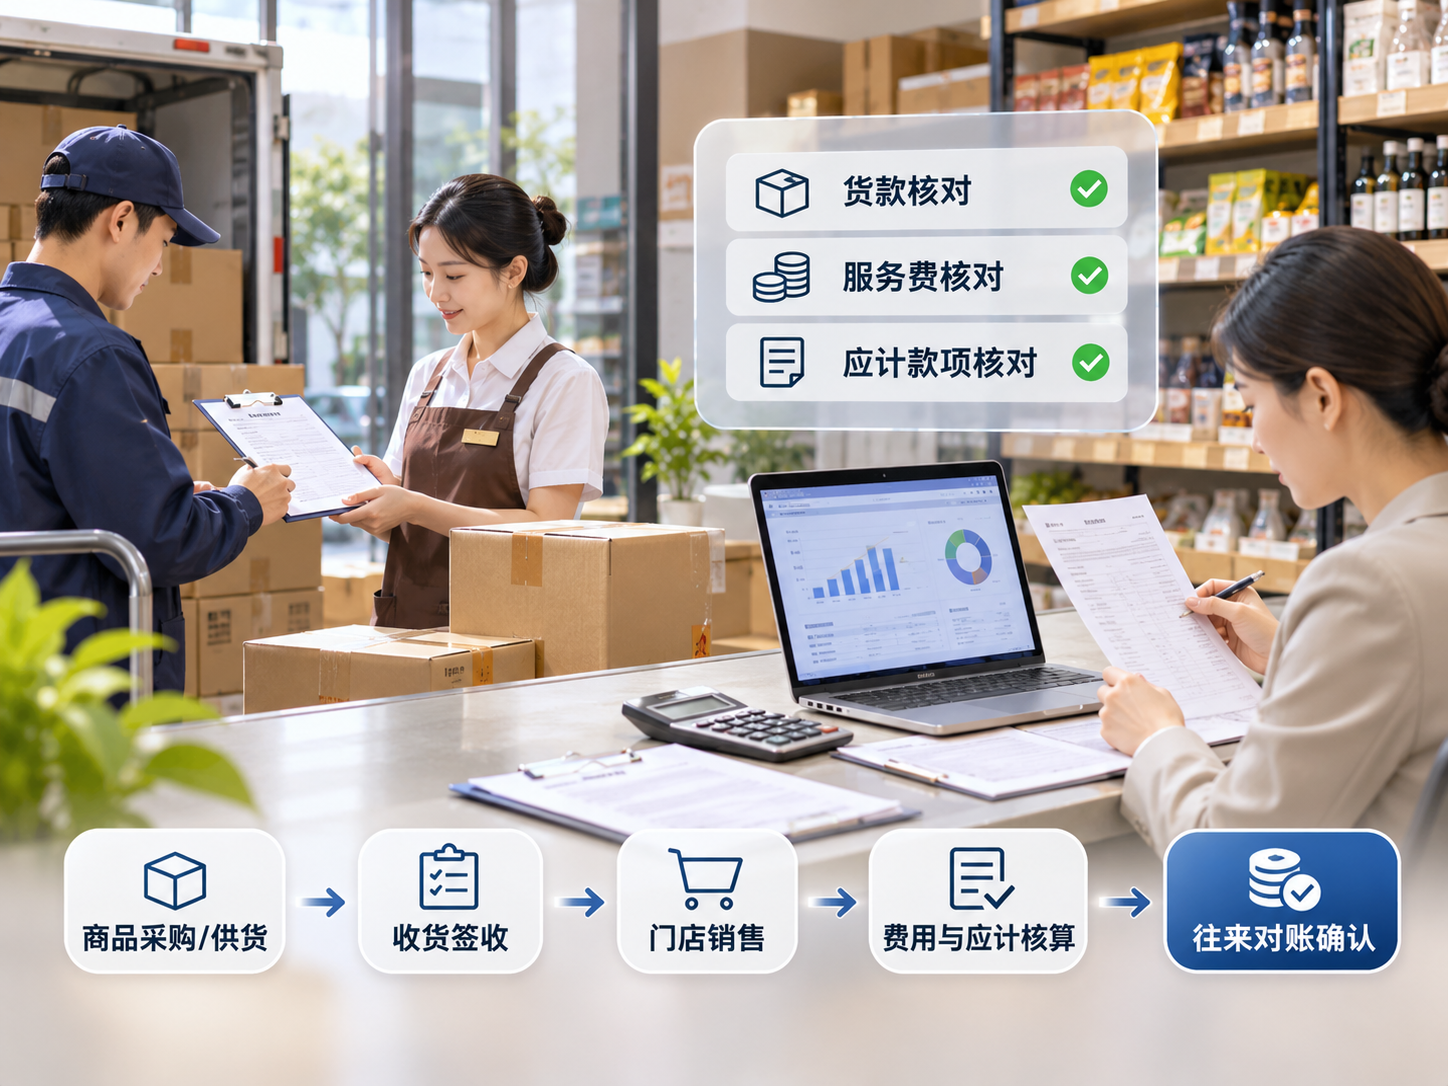
关联渠道业务应计记录、采购账单和服务费用,按已确认安排生成往来核对结果。
消费者付款与门店收入归属,可通过多门店支付技术接入及业务系统数据关联;采购货款则以采购和交付等相应记录为依据,不能仅从销售流水推导。
平台计算的是业务账单和调整关系。实际资金处理仍需按照企业授权及银行、持牌机构支持的流程执行。
门店能够从净额展开每项原因
门店可以查看最终金额包含哪些业务款、货款和费用,针对具体明细提出异议。总部财务能够区分已确认、待核实与已处理部分。
订单发生退款或采购退货后,应生成对应调整,不直接改写已经确认的历史账单。相关流程可参考商户账单确认管理。
常见问题
总部可以直接从所有门店收款中扣货款吗?
不能仅根据系统可计算净额就作此判断。需确认合同、主体、授权及实际资金处理条件,不能将技术计算当成划扣权限。
净额对上了,还需要核对各项明细吗?
需要。不同项目的错误可能相互抵消,只有明细可追溯,才能解释后续退款和争议。
相关文章
商户账单确认、争议与调整管理
分账结果与实际到账核对