门店卖出一篮商品,背后的供应商应该分别结算多少?
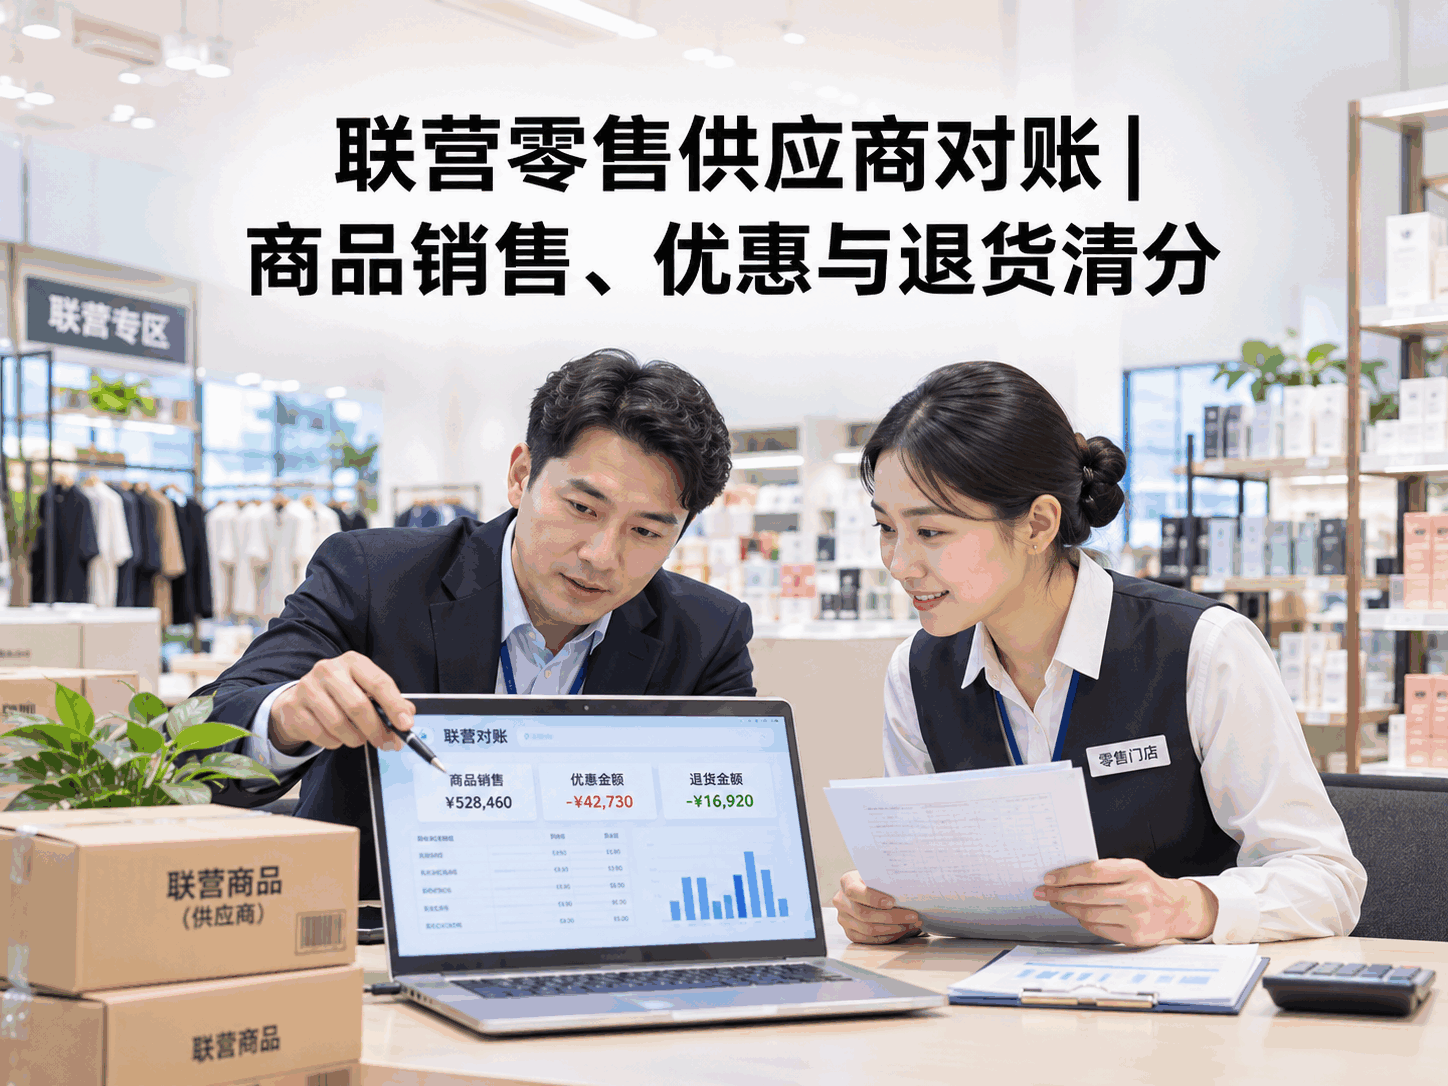
联营零售供应商对账,需要将商品销售明细关联到供应方及合作规则。消费者一次付款,可能同时购买多个供应商的商品,而各商品的优惠和费用安排并不相同。
本文针对按实际销售核算的联营或寄售等约定场景。采购买断、销售分成等不同合作模式,应分别确定计算方式。
商品归属要跟随销售明细
示例:一个订单包含A供应方300元商品、B供应方200元商品,并使用整单优惠。
系统需要先确定优惠如何分摊、由谁承担,再按照各自合作条款计算应计货款和费用。不能只把500元按商品原价比例分给双方,就认为对账完成。
支付总额与供应商账单分层核对
关联商品、供应方、门店、优惠及销售记录,通过清分规则引擎保留计算依据。
支付交易数据管理负责提供实付及退款记录,但供应商应计金额还需结合合作模式、销售数量和相关费用,不能仅从银行到账推算。
供应商可以查看哪些有效销售进入账单,门店与总部能够解释活动费用承担。
退货和跨期调整保留原账关系
已向供应商确认的销售后来退货,需要关联原商品和原账单,再记录后续调整。商品退回哪家门店,不一定改变原供应关系。
对于有异议的订单,应保留争议明细和确认结果,不通过修改总额替代逐项核实。
常见问题
同一商品更换供应商后,历史销售也跟着改变吗?
不应直接覆盖。应保留历史商品与供应关系及生效依据,避免旧账失去来源。
供应商应计货款等于消费者实付吗?
不一定。还要依据优惠承担、费用及合作模式计算。
相关文章
· 叠加优惠与商品金额分摊
· 跨门店退货与业绩调整
· 商户账单确认与差异处理