下单时一个金额,实际送到后又变了,门店应该核对哪笔账?
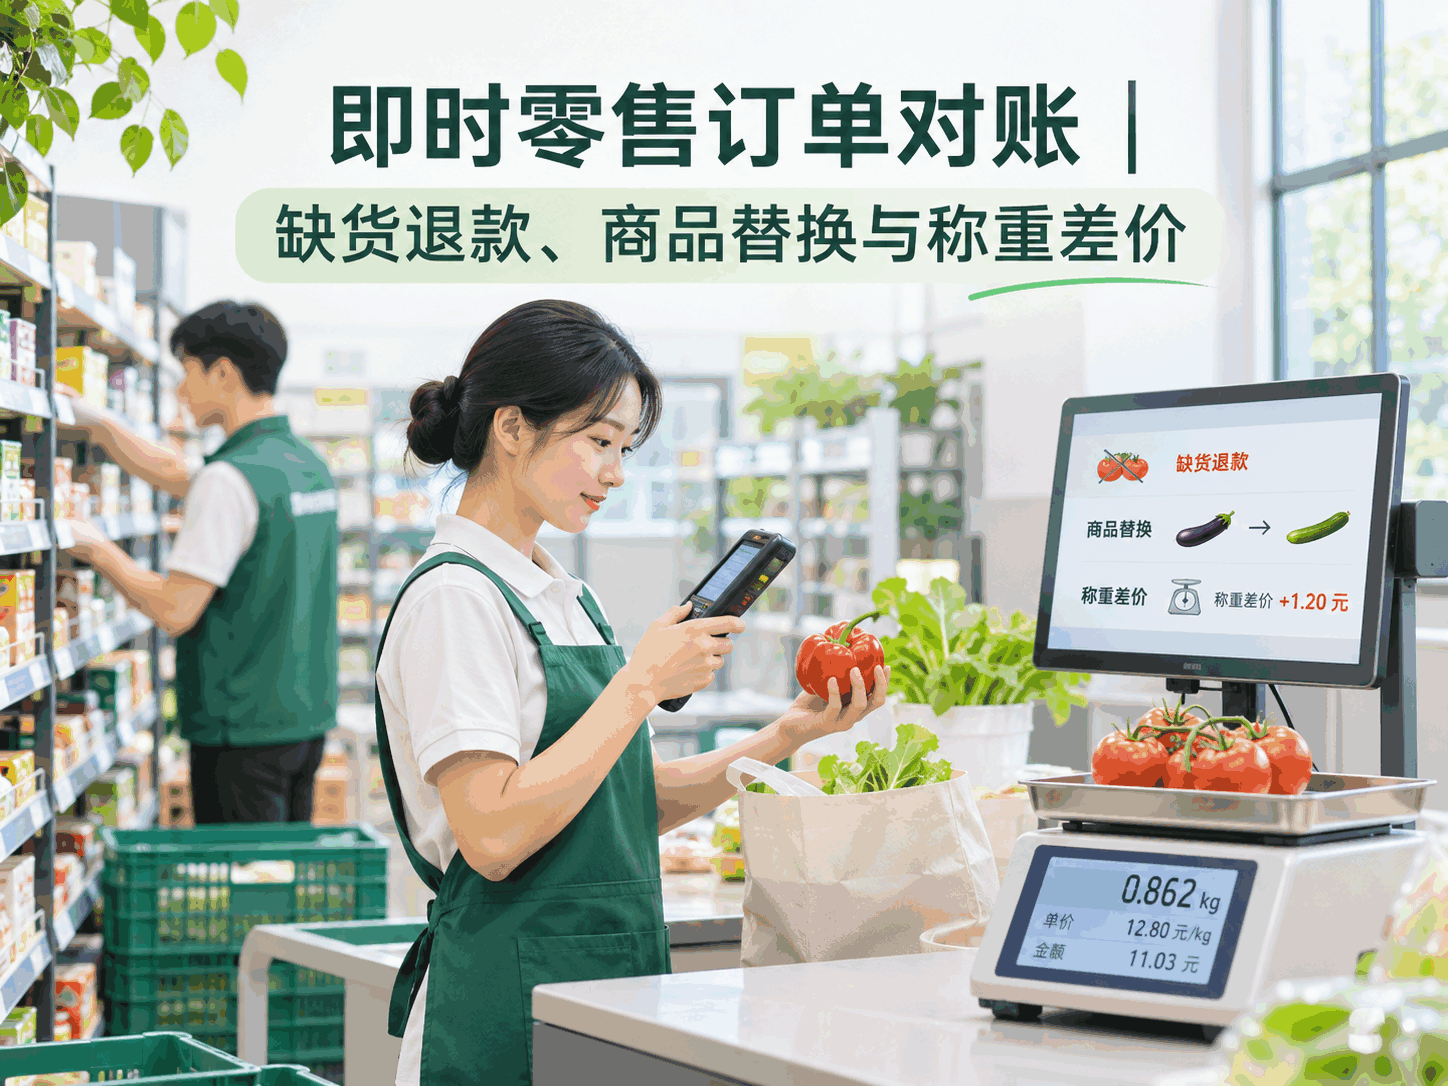
即时零售订单对账,需要把原下单内容与实际交付商品关联,再核对补款或退款。缺货、商品替换和称重差异,可能让最终交易金额不同于首次付款。
顾客购买生鲜及日用品,拣货时发现一件缺货,称重商品的实际重量也不同。订单完成后,如果门店仍使用原金额计算销售,渠道退款与经营报表就容易不一致。
原订单与最终交付分别保留
示例:订单原支付120元,经确认缺货退款20元,称重差额另需退3元,且没有其他调整,则最终有效消费金额为97元。
系统应同时保留原120元付款、23元应退及实际退款结果。若23元尚未退成功,不能仅因订单金额已改为97元,就将款项标记为处理完成。
商品替换需要明确新旧关系
[品牌名]关联原商品、实际拣货、顾客确认的替换内容和最终交付记录。替换后产生差价,按实际业务与渠道支持方式处理。
退款通过支付退款管理核对;新增付款则保留与原订单的关联。第三方平台订单的变更与退款,应依据其实际开放能力接入,不能假设与自营小程序流程完全相同。
优惠和门店费用跟随最终结果核对
部分商品取消后,可能影响满减条件、配送相关费用和商家优惠。应检查活动规则,而不是只扣除缺货商品标价。
实际履约门店的业绩也需要对应最终交付。完整优惠分配可参考叠加优惠清分管理。
常见问题
退款提交后可以直接使用调整后金额统计销售吗?
业务统计和资金状态可以分别展示,但必须说明口径,并继续追踪实际退款结果。
替换为同价商品,还需要保留变更记录吗?
需要。商品、库存和后续售后依据发生了变化,金额相同不能替代明细记录。
相关文章
·
叠加优惠与商品金额分摊
·
·
商城多门店履约清分
·
·
退款后的反向清分