订单在总部,业务在门店,收入应该记给谁?
集团统一经营OTA、抖音、美团、小程序或会员商城,可以集中获得流量和订单,但实际服务通常由子公司、项目或门店提供。
如果按照订单来源统计,收入可能全部留在总部;如果按照收款账户统计,又无法反映真正完成履约的经营主体。
先确认谁完成了履约
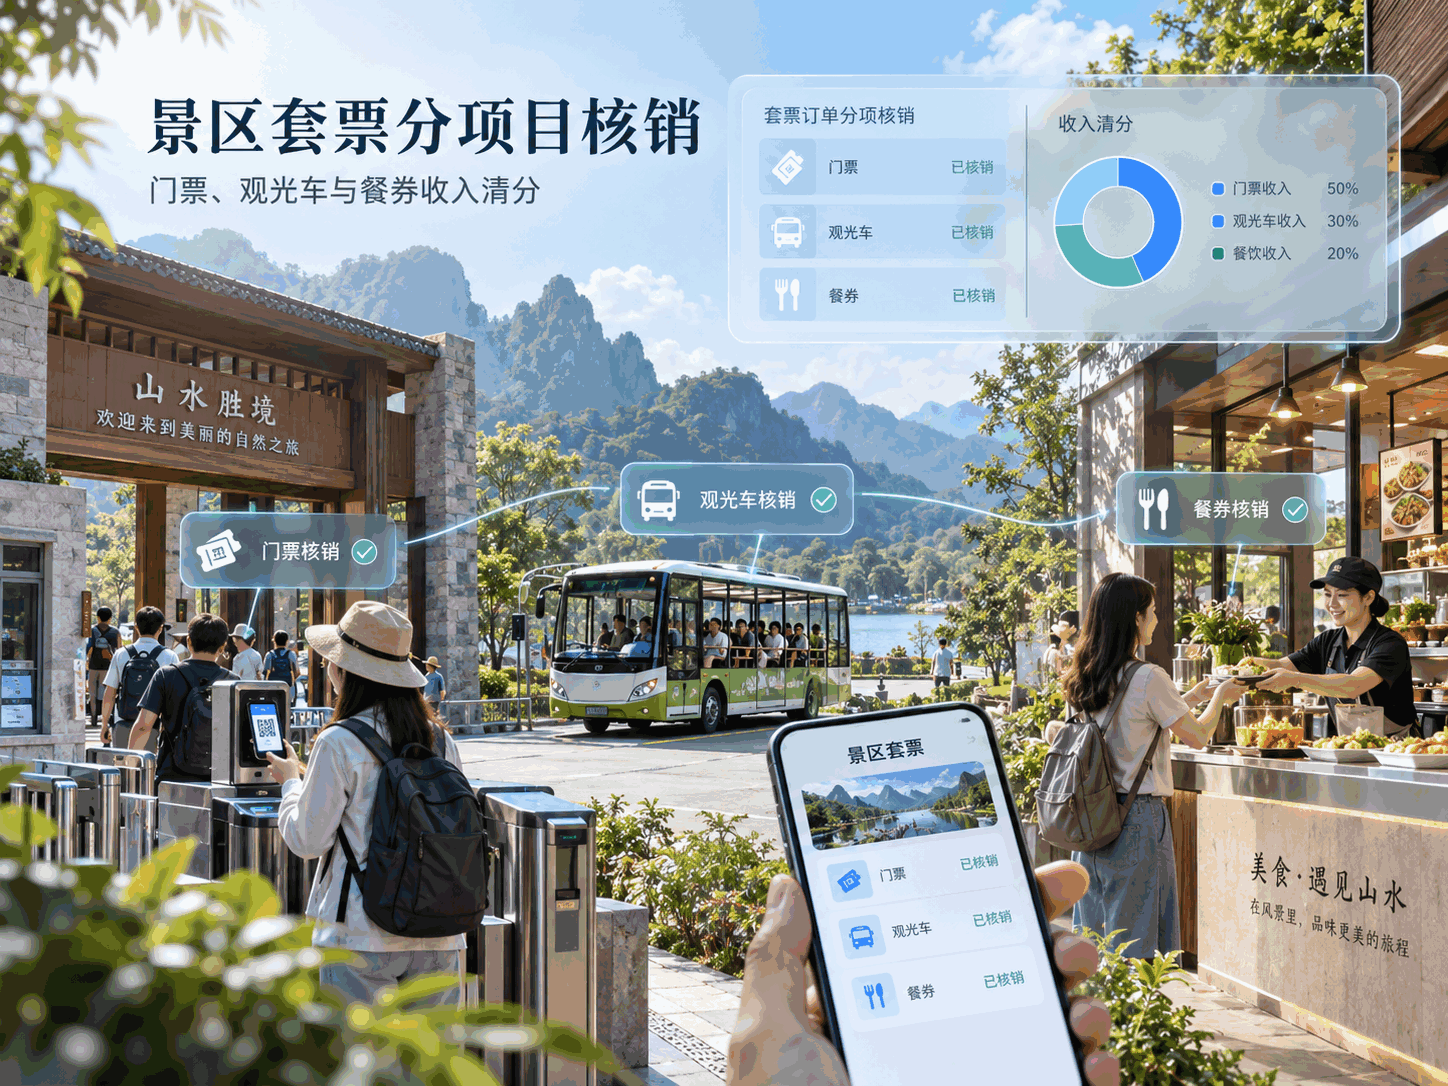
集团通过统一小程序销售一张文旅套餐。顾客在A景区入园,乘坐B公司运营的观光车,又在C商户完成餐饮消费。
顾客只下了一笔订单,但实际履约涉及多个项目和经营主体。
因此,收入归属需要同时考虑商品构成、核销记录、履约主体、合同关系和集团内部规则。
从订单归集到主体归属
先识别订单卖了什么,再确认各项目由谁履约,最后依据企业规则计算不同主体的内部应计金额。
总部可以查看集团整体渠道、项目和门店经营情况;项目公司只查看与自身有关的订单、履约及应计记录。
系统保留每次计算的规则版本,方便集团在合同变化或退款发生后重新计算。
企业最终得到什么?
集团管理层获得统一经营视图;项目和门店看到自己的真实履约收入;财务能够解释总部订单、项目收入和银行结算之间的关系。
相关内链:
多门店支付技术接入
清分规则引擎